17 листопада 2026 року доцентка кафедри права Світлана ЛУЧКОВСЬКА разом та студенти групи ПРАВО-24-1 кафедри права Хмельницького національного університету взяли участь у практичному вебінарі «SAF-T UA: нові правила податкового контролю – до чого готуватися бізнесу?», організованому ЮРИДИЧНОЮ КОМПАНІЄЮ DICTUM (у 2021-2025 роках компанія «Dictum» входила до ТОП-50 юридичних фірм України за версіями «Юридичної газети» та «Юридичної практики»). Участь у заході відбулася в рамках вивчення навчальних дисциплін «Фінансове право України», «Податкове право України» та «Право Європейського Союзу», що дало змогу майбутнім правникам Хмельницького національного університету поєднати теоретичну базу з актуальними практичними кейсами цифровізації податкового адміністрування.
Спікерами вебінару виступили провідні фахівці у сфері права, аудиту та цифрової трансформації:
- Світлана Мороз – керуючий партнер юридичної компанії Dictum, адвокат, кандидат юридичних наук;
- Олена Широкова – MBA, CFO, бізнес-аналітик в ІТ, партнер аудиторської компанії, експерт із цифрової трансформації підприємств.
Під час вебінару учасники детально проаналізували правові, фінансові та євроінтеграційні аспекти впровадження стандартного аудиторського файлу (SAF-T UA), зокрема:
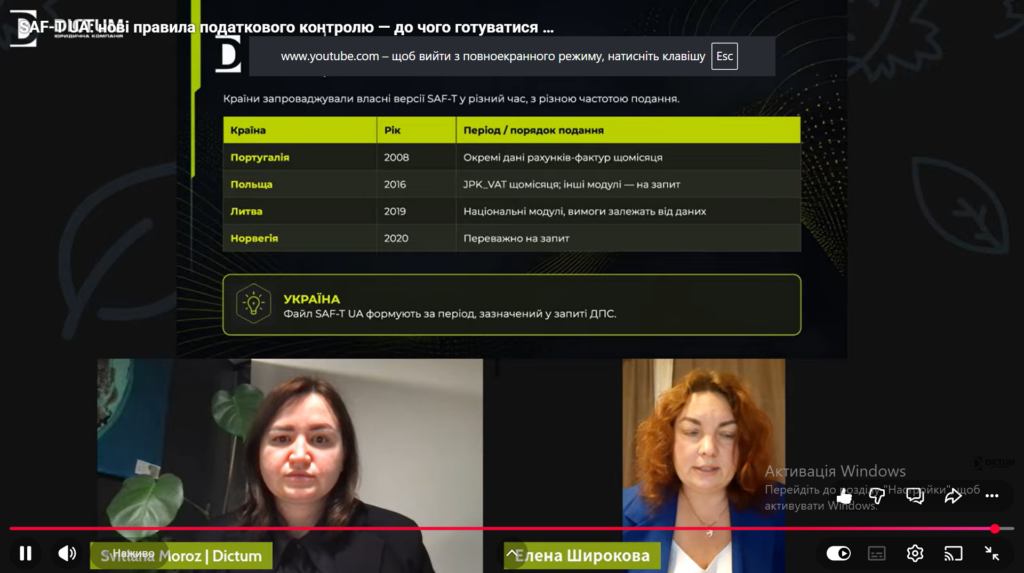
- Європейський досвід – особливості функціонування електронного податкового аудиту (розробленого ОЕСР) у країнах Європи – Португалії, Люксембурзі, Франції, Польщі, Литві та Норвегії, а також специфіку української моделі формування файлу на запит контролюючого органу. Особливу увагу було надано гармонізації податкового та фінансового законодавства України зі стандартами ЄС і рекомендаціями ОЕСР. На прикладі держав-членів Європейського Союзу (Португалії, Люксембургу, Франції, Польщі, Литви та Норвегії) розглянуто європейські підходи до цифрового податкового адміністрування, забезпечення фіскальної прозорості та протидії податковим зловживанням. Для майбутніх правників цей кейс є важливим елементом розуміння того, як правові інструменти та цифрові стандарти ЄС імплементуються до національної правової системи України.
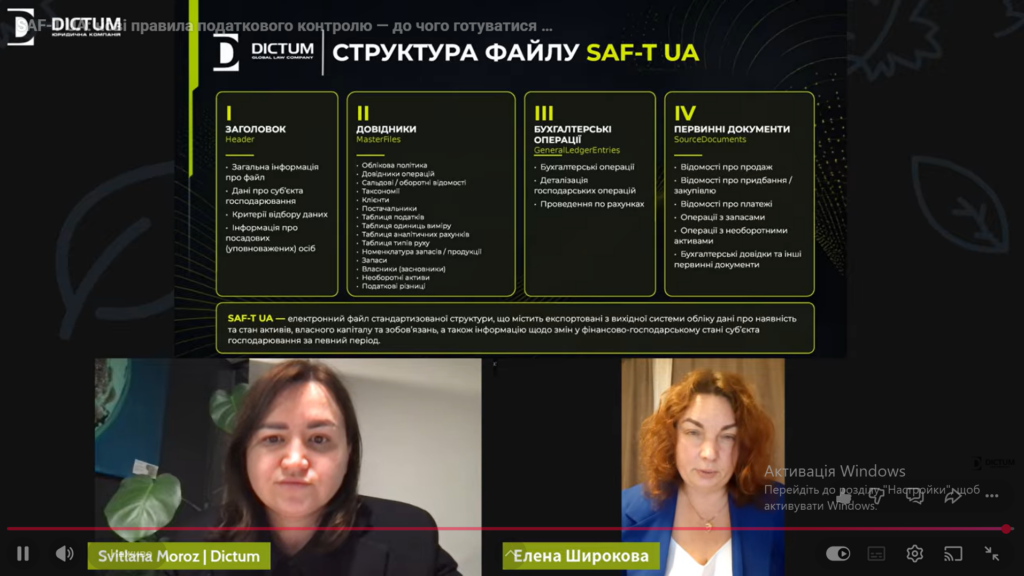
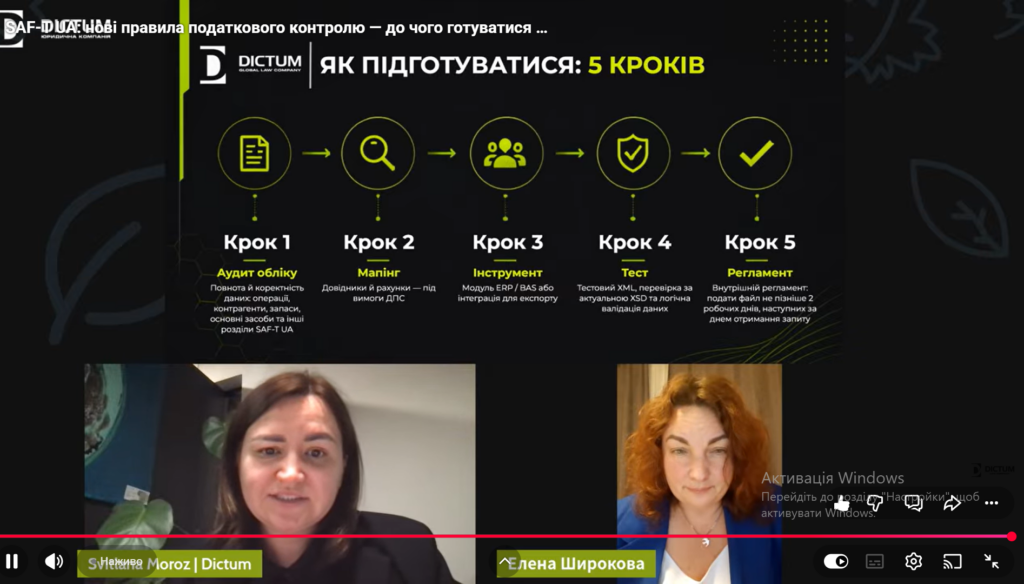
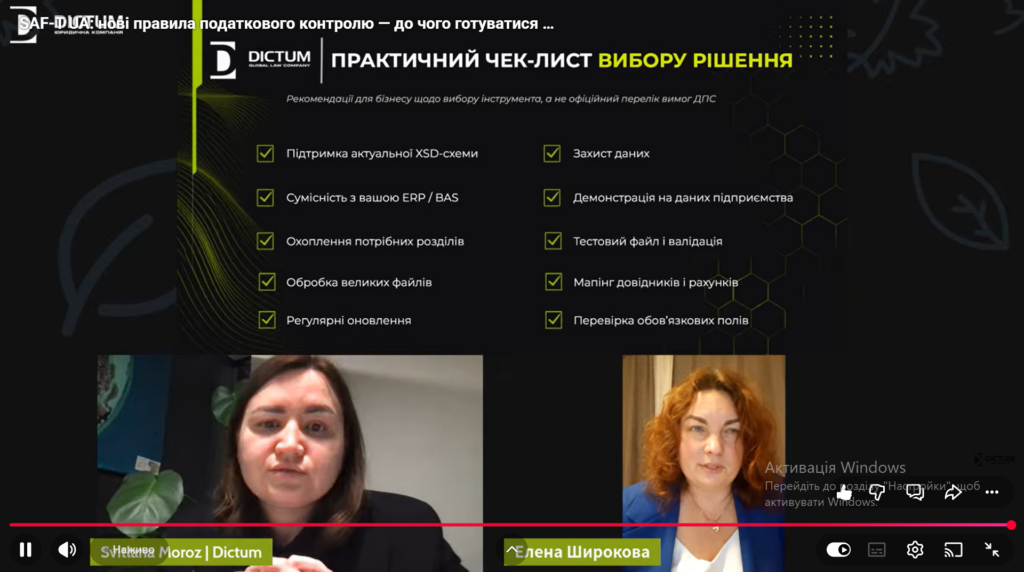
- Структуру даних фінансового обліку та цифрові інструменти: побудова файлу SAF-T UA (Header, MasterFiles, GeneralLedgerEntries, SourceDocuments), вимоги до подання, налаштування облікових систем (SAP, Microsoft Dynamics, Oracle, BAS) і покроковий алгоритм підготовки підприємств до документальних перевірок.
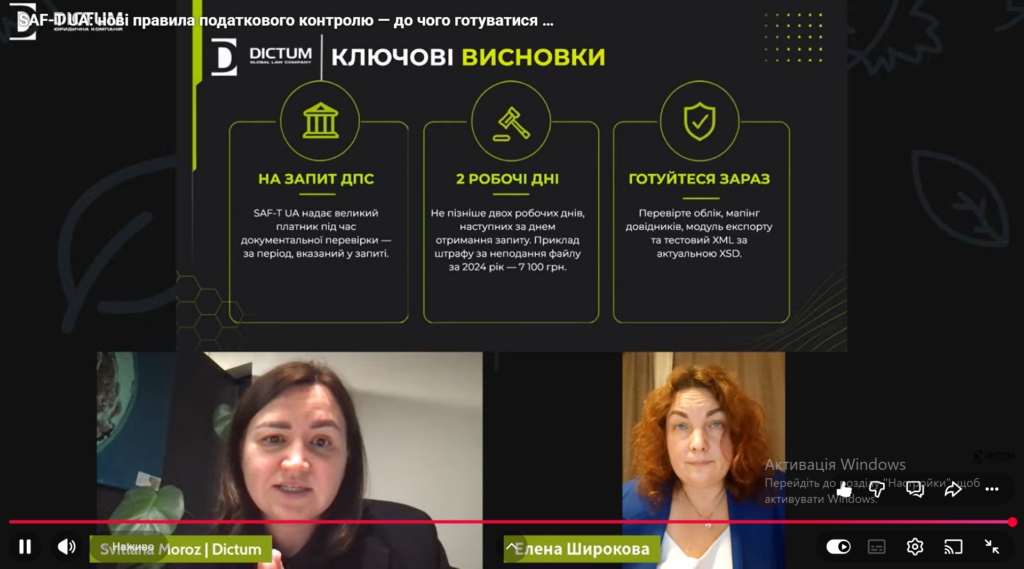
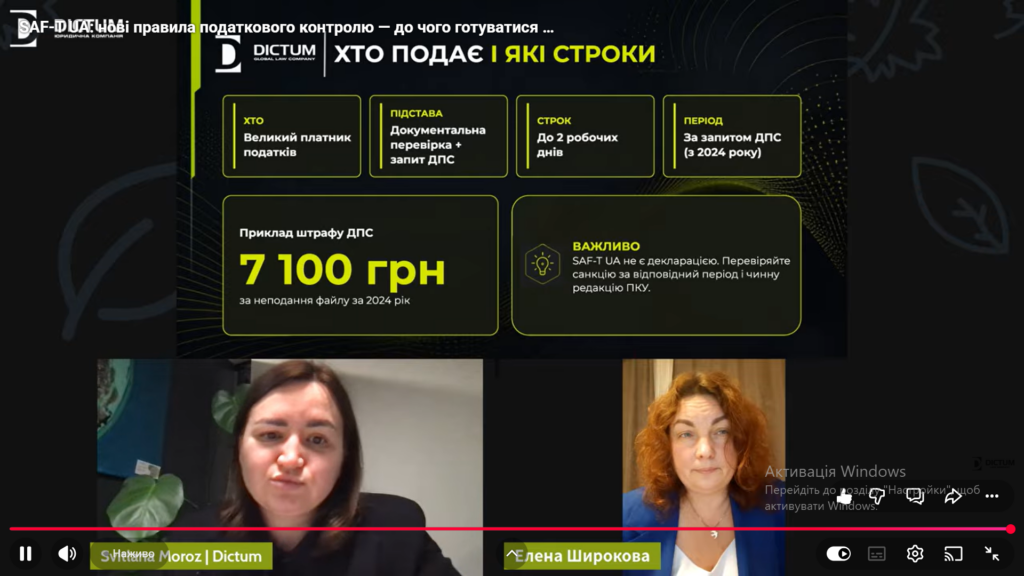
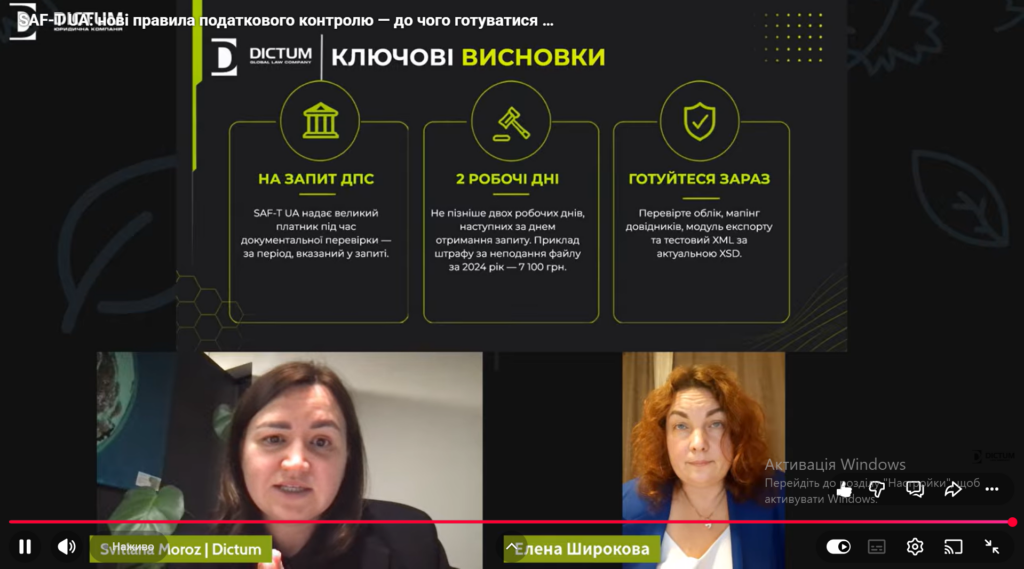
- Правові підстави фінансової та кримінальної відповідальності у цій сфері: проаналізовано вимоги п. 85.2 ст. 85 Податкового кодексу України та наказу Мінфіну № 1393 щодо обов’язку великих платників податків подати файл SAF-T UA протягом двох робочих днів на запит ДПС (за періоди починаючи з 2024 року). Окремо висвітлено питання юридичної відповідальності: роз’яснено механізм застосування фінансових санкцій за неподання чи несвоєчасне подання файлу (зокрема з урахуванням того, що SAF-T UA не має статусу податкової декларації), а також окреслено потенційні кримінально-правові ризики для посадових осіб підприємств (зокрема у контексті ст. 212 КК України), оскільки висока деталізація господарських операцій під час електронного аудиту підвищує прозорість даних і викриває будь-які розбіжності чи ознаки ухилення від сплати податків.
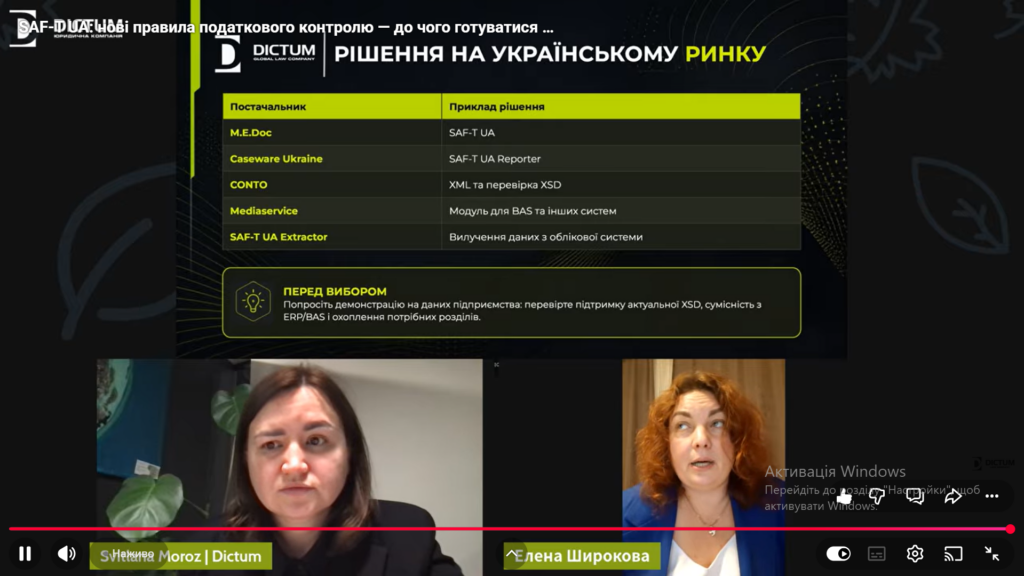
- Проблеми фінансових витрат бізнесу та технічна підготовка: детально обговорено економіко-правові виклики впровадження SAF-T UA для суб’єктів господарювання. Акцентовано на значних фінансових витратах бізнесу, пов’язаних із модернізацією ERP- та облікових систем (SAP, Microsoft Dynamics, Oracle, BAS), придбанням і налаштуванням спеціалізованих програмних модулів (M.E.Doc, Caseware, CONTO, Mediaservice, Axioma-Audit), проведенням попереднього внутрішнього аудиту обліку, а також залученням ІТ-фахівців і податкових консультантів для мапінгу довідників (понад 170 таблиць і 900 колонок) та перевірки XML-файлу за актуальною XSD-схемою ДПС.
Участь у подібних професійних заходах поглиблює практичну підготовку студентів, формує розуміння сучасних механізмів державного фінансового контролю, допомагає опановувати правові інструменти роботи в умовах цифрової трансформації економіки, а поєднання аналізу норм європейського та національного права з практичними кейсами фінансових і технологічних викликів для бізнес-структур сприяє формуванню у здобувачів вищої освіти комплексних фахових компетентностей, необхідних для сучасної юридичної практики.